Débit CB inconnu : que faire ?
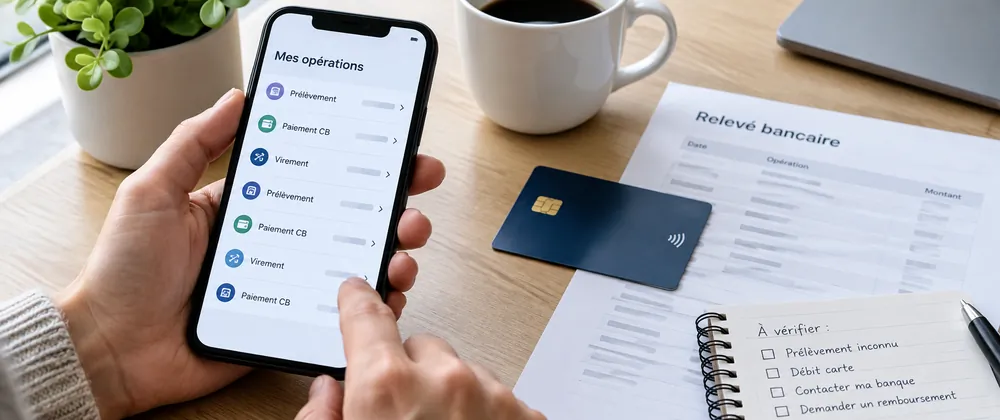
Vous ne reconnaissez pas un débit CB ? Vérifiez l'origine du paiement. Si vous suspectez une fraude, faites opposition sans attendre et contestez l'opération auprès de votre banque.
Guide pour les particuliers en France, mis à jour le .
En cas de fraude, contactez immédiatement votre banque : la démarche de contestation peut être réalisée gratuitement selon ses procédures. Le recommandé de Resilier.fr est un service payant facultatif, qui ne remplace ni l'opposition ni le signalement à votre banque.
Sommaire
- Fraude, paiement connu ou abonnement ?
- Reconnaître un paiement frauduleux
- Faire opposition à la carte
- Contester et obtenir un remboursement
- Arrêter un débit d'abonnement
- Identifier un libellé CB inconnu
- Qui contacter ?
- Modèles de lettres
- Réclamation et médiation
- Sources officielles
- Questions fréquentes
Débit CB inconnu : fraude, paiement ou abonnement ?
Un libellé inconnu n'est pas nécessairement une fraude. Il peut correspondre au nom juridique d'un commerçant, à un prestataire de paiement ou à un abonnement souscrit lors d'une offre d'essai. Commencez par consulter le détail de l'opération dans votre application bancaire.
| Ce que vous constatez | La bonne démarche |
|---|---|
| Une opération CB que vous n'avez pas autorisée | Faire opposition, puis contester auprès de la banque. |
| Un paiement récurrent après une offre d'essai | Retrouver le contrat et demander sa résiliation ; contester les sommes si nécessaire. |
| Un libellé CB inconnu, sans certitude de fraude | Rechercher le commerçant et vérifier les achats récents. |
| Une mention « PRLV » ou « SEPA » | Il s'agit plutôt d'un prélèvement : utilisez l'outil d'identification ICS. |
Pour comparer les situations avant d'agir, consultez notre guide sur les prélèvements et débits CB.
Comment reconnaître un débit CB frauduleux ?
Une opération est non autorisée si vous n'avez pas consenti à son exécution. Cela peut notamment arriver après un vol de carte, un hameçonnage, la copie de ses données ou une compromission chez un commerçant. Une fraude en ligne est possible même si la carte physique est toujours en votre possession.
Vérifiez les achats effectués par les utilisateurs habituels de votre carte. Si le paiement reste inconnu et que vous suspectez l'utilisation frauduleuse de vos données, n'attendez pas d'avoir retrouvé le commerçant pour prévenir votre banque.
L'authentification d'une transaction, même par un dispositif renforcé, ne prouve pas à elle seule que vous avez donné votre consentement ou commis une négligence grave. La banque doit examiner les circonstances de l'opération.
Comment faire opposition à une carte bancaire ?
- Contactez votre banque sans attendre : application bancaire, espace client, agence ou numéro d'opposition indiqué par votre établissement.
- À défaut, appelez le serveur interbancaire d'opposition, ouvert 24 h/24 et 7 j/7 : 0 892 705 705 (appel majoré).
- Conservez le numéro d'enregistrement et la date de l'opposition. Suivez les consignes de votre banque concernant son éventuelle confirmation.
- Contestez séparément les opérations frauduleuses : l'opposition bloque la carte, mais ne vaut pas automatiquement demande de remboursement.
L'opposition est définitive : votre banque devra normalement remplacer la carte. Après opposition, si vous avez toujours votre carte et que la fraude a eu lieu sur internet, un signalement sur Perceval est également possible. Le dépôt de plainte n'est pas une condition systématique préalable au remboursement.
Référence : Service-Public.fr – Fraude à la carte bancaire.
Comment contester un débit CB et obtenir son remboursement ?
Signalez l'opération non autorisée sans tarder par la procédure prévue par votre banque. Le délai maximal est en principe de 13 mois après le débit. Pour certaines opérations impliquant un prestataire du bénéficiaire situé hors de l'Espace économique européen (EEE), il peut être réduit à 70 jours, avec une éventuelle prolongation contractuelle.
Selon l'article L133-18 du Code monétaire et financier, la banque doit en principe rembourser une opération non autorisée immédiatement, et au plus tard à la fin du premier jour ouvrable suivant le signalement, sauf exceptions légales. Les frais liés à l'opération peuvent également devoir être régularisés.
| Situation | Principe applicable |
|---|---|
| Carte utilisée à distance sans votre accord | Remboursement en principe intégral, sous réserve notamment des exceptions légales. |
| Carte perdue ou volée et utilisée avant opposition | Une franchise maximale de 50 € peut s'appliquer dans certains cas, avec des exceptions. |
| Paiements frauduleux après l'opposition | Vous n'en supportez pas les conséquences financières, sauf agissement frauduleux de votre part. |
| Abonnement effectivement autorisé mais contesté | Litige contractuel à traiter avec le commerçant ; le remboursement bancaire n'est pas automatique. |
La franchise de 50 € ne s'applique pas à toutes les fraudes. Une banque qui invoque une fraude du titulaire ou une négligence grave doit étayer sa position ; l'utilisation des données de sécurité ne constitue pas, à elle seule, une preuve suffisante.
Préparez le montant, la date, le libellé, vos échanges avec la banque, la confirmation d'opposition et tout élément utile. Un modèle de contestation figure ci-dessous.
Comment arrêter des débits CB liés à un abonnement ?
Un paiement récurrent peut résulter d'une offre d'essai transformée en abonnement, d'un service numérique renouvelé automatiquement ou d'un contrat oublié. Si vous aviez accepté le paiement et la reconduction, il ne s'agit pas nécessairement d'une fraude bancaire.
- Retrouvez le contrat : confirmation de commande, facture, historique de l'App Store ou de Google Play, courriels et conditions générales.
- Identifiez le professionnel et utilisez la procédure de résiliation qu'il prévoit. Demandez une confirmation datée de l'arrêt.
- Contestez les sommes injustifiées auprès du commerçant en conservant les justificatifs, notamment si le prix ou la reconduction étaient insuffisamment expliqués.
- Prévenez votre banque si les débits ne sont pas autorisés, se poursuivent malgré la résiliation ou font suspecter une utilisation frauduleuse.
Notre guide sur les abonnements cachés et paiements récurrents détaille les démarches. Bloquer la carte ne résilie pas automatiquement l'abonnement et n'efface pas les éventuelles sommes dues.
Comment identifier un libellé CB inconnu ?
Recopiez exactement le libellé, le montant et la date du paiement, puis cherchez une facture ou une confirmation d'achat correspondante. Le relevé peut afficher le nom d'une société ou d'un intermédiaire plutôt que la marque du site marchand.
- Contrôlez les achats réalisés par les utilisateurs habituels de la carte et les comptes familiaux.
- Consultez les périodes d'essai, les abonnements mobiles et les plateformes de paiement.
- Demandez à votre banque les informations sur le commerçant si le libellé reste obscur.
- Si le relevé indique plutôt « PRLV SEPA », utilisez notre recherche par ICS : cet identifiant concerne les prélèvements, pas les paiements par carte.
Voir 19 exemples de libellés bancaires anciennement signalés
Ces références ont été signalées au fil des années. Elles peuvent être anciennes, ne plus être utilisées ou désigner un intermédiaire. Leur présence dans cette liste ne signifie pas qu'il s'agit d'une fraude.
- CB ANTISPYFE.COM
- BLOCPAY.NET
- TNWBILL.COM
- TN-TNPAYM
- PAYFORTN.COM
- BILL4TN
- CB WWW.EDITSINFO.C
- CB WWW.REPLYCREW.C
- CB WWW.BINACTIVE.C
- CB LOGSPRICE.COM
- PLA-D.NET
- CB ORDERMGT.COM
- CB CHARTCASH.COM
- CB MYSEFN.COM
- CB BIZCHECK *BIZ
- GOMYSOFTWARE.C
- ALL4HEALTHSRL.C
- WLY* LOISIRSPRIVI.FR
- FR*MARKET327.COM
Qui contacter selon l'origine du débit ?
| Interlocuteur | Quand le saisir ? |
|---|---|
| Votre banque | Fraude présumée, opposition, contestation d'une opération non autorisée et demande de remboursement. |
| Le commerçant | Résiliation d'un abonnement autorisé, demande d'explication ou contestation contractuelle. |
| Perceval | Signalement d'une fraude à la carte bancaire en ligne, lorsque les conditions d'utilisation du téléservice sont réunies. |
| SignalConso | Litige de consommation avec un professionnel, notamment sur un abonnement ou une facturation. |
Modèles de lettres pour contester un débit CB
La messagerie sécurisée ou le formulaire de contestation de votre banque constitue généralement la démarche la plus rapide et gratuite. Ces modèles peuvent être copiés, générés en PDF ou envoyés en recommandé si vous souhaitez conserver une preuve postale.
1. Contester un paiement CB non autorisé auprès de la banque
Objet : Contestation d’une opération par carte non autorisée et demande de remboursement
Madame, Monsieur,
Je conteste une opération par carte bancaire portée au débit de mon compte le , pour un montant de euros, sous le libellé .
Je n’ai pas autorisé cette opération. Je vous demande son remboursement, ainsi que la régularisation des éventuels frais qu’elle a entraînés, conformément aux dispositions applicables du Code monétaire et financier, notamment son article L133-18.
Je vous remercie de prendre en compte ma contestation et de me confirmer par écrit les suites qui lui seront données. Je tiens à votre disposition les justificatifs utiles.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
2. Demander l'arrêt d'un abonnement et contester des débits récurrents
Objet : Demande de résiliation et contestation de facturation récurrente
Madame, Monsieur,
Je constate des paiements récurrents liés à votre service, notamment une opération du d’un montant de euros, sous le libellé .
Je vous demande de m’indiquer l’origine de ces paiements, les conditions de l’abonnement et les modalités de reconduction qui m’auraient été présentées lors de la souscription. Je vous notifie ma demande de résiliation du contrat concerné selon les conditions applicables et vous prie de m’en confirmer la date effective.
Je conteste les montants qui auraient été prélevés sans fondement contractuel ou après la date effective de résiliation et vous demande leur remboursement, après vérification de ma situation.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
Dans le formulaire d'envoi recommandé, vérifiez le destinataire et personnalisez le courrier. Pour une fraude, ne retardez jamais le signalement bancaire pour préparer une lettre.
Que faire si la banque refuse de rembourser ?
Demandez à votre banque une explication écrite de son refus et transmettez les pièces utiles. Si le désaccord persiste, déposez une réclamation auprès du service dédié. Après les étapes et délais de réclamation applicables, vous pouvez saisir le médiateur bancaire compétent, sans préjudice des autres recours.
Un différend portant sur un contrat d'abonnement doit être distingué d'un refus de remboursement pour opération bancaire non autorisée. Consultez également notre guide pour faire une réclamation.
Sources officielles
- Service-Public.fr — fraude à la carte bancaire sur internet : opposition, signalement et remboursement.
- Banque de France — fraudes et arnaques : démarches et délais de contestation.
- Code monétaire et financier — article L133-18 : remboursement des opérations non autorisées.
- Code monétaire et financier — article L133-23 : preuve d'autorisation, fraude et négligence grave.
- Code monétaire et financier — article L133-24 : signalement des opérations non autorisées.
Questions fréquentes sur les débits CB
Ma carte est toujours dans mon portefeuille : puis-je être victime d'une fraude ?
Oui. Les données de la carte peuvent avoir été utilisées pour un paiement sur internet sans que la carte physique ait été volée. Contactez immédiatement votre banque, faites opposition et contestez l'opération si vous ne l'avez pas autorisée.
Combien de temps ai-je pour contester un paiement frauduleux ?
Signalez le débit sans tarder. Le délai est généralement de 13 mois à compter du paiement, mais il peut être réduit à 70 jours dans certains cas impliquant un prestataire situé hors de l'Espace économique européen.
La banque peut-elle appliquer systématiquement une franchise de 50 € ?
Non. La franchise est prévue dans certains cas de perte ou de vol de la carte avant opposition. Plusieurs exceptions conduisent à un remboursement intégral.
Un paiement validé par 3D Secure est-il forcément autorisé ?
Non. La seule authentification de l'opération ne suffit pas à établir votre consentement ou une éventuelle négligence grave. La banque doit examiner les preuves et les circonstances.
Dois-je déposer plainte pour obtenir un remboursement ?
Le dépôt de plainte ou le signalement Perceval peut être utile, mais il ne doit pas être présenté comme une condition systématique préalable au remboursement. Effectuez d'abord l'opposition et la contestation auprès de votre banque.
Faire opposition à ma carte met-il fin à un abonnement ?
Non. L'opposition bloque la carte mais ne résilie pas le contrat. Pour un abonnement, demandez aussi sa résiliation au professionnel et conservez une confirmation.
Un débit récurrent après un essai gratuit est-il toujours frauduleux ?
Non. Un abonnement peut avoir été prévu lors de la souscription. Vérifiez les conditions acceptées, le montant annoncé et les modalités de reconduction. Si vous n'avez pas autorisé le paiement, signalez-le à votre banque.
À quoi correspond un identifiant ICS sur mon relevé ?
Un ICS est un identifiant de créancier SEPA utilisé pour les prélèvements bancaires, et non pour les paiements par carte. Vous pouvez le rechercher avec notre outil d'identification des prélèvements.