Refus d'indemnisation : comment mettre en demeure son assureur ?
Un refus d'indemnisation ne se conteste pas de la même manière qu'un simple retard. Avant d'envoyer une mise en demeure, il faut identifier le motif exact du refus : garantie absente, exclusion, franchise, déclaration tardive, désaccord sur les circonstances du sinistre ou sur l'expertise. La lettre doit répondre précisément à ce motif et s'appuyer sur le contrat et les pièces du dossier.
Sommaire
- Comprendre le motif du refus
- Vérifier les exclusions de garantie
- Expertise et contre-expertise
- Contester auprès du service réclamations
- Modèle de mise en demeure
- Médiation et recours
- FAQ
Demandez un motif précis et vérifiable
Ne vous contentez pas d'une formule générale telle que « sinistre non garanti ». Demandez quel article des conditions générales ou particulières est invoqué et pourquoi l'assureur estime que votre situation entre dans cette clause. Comparez ensuite la décision avec la garantie souscrite, les limites, les franchises et les obligations déclaratives.
L'article L113-5 rappelle que l'assureur doit exécuter, dans le délai convenu, la prestation déterminée par le contrat lorsque le risque garanti se réalise. Le débat porte donc d'abord sur la question de savoir si le sinistre entre bien dans le champ de la garantie et, le cas échéant, sur le montant dû.
Code des assurances, article L113-5.
Exclusions de garantie : deux règles importantes
L'article L113-1 prévoit que les pertes et dommages sont à la charge de l'assureur sauf exclusion formelle et limitée contenue dans la police, hors faute intentionnelle ou dolosive de l'assuré. L'article L112-4 précise par ailleurs que les clauses de nullité, déchéance ou exclusion ne sont valables que si elles sont mentionnées en caractères très apparents.
Ces règles ne signifient pas que toute exclusion est automatiquement inefficace : il faut examiner la clause exacte et les faits. En cas de doute sérieux, une consultation juridique peut être utile.
Sources : article L113-1 ; article L112-4 du Code des assurances.
Expertise : demandez les éléments qui fondent la décision
Si le refus repose sur une expertise, demandez à connaître les éléments techniques retenus. Depuis le 28 mai 2026, l'article L113-5-1 impose à l'assureur d'informer l'assuré de son droit de solliciter, à ses frais, une contre-expertise effectuée par un expert de son choix.
Code des assurances, article L113-5-1.
Adressez une contestation écrite au service réclamations
Exposez point par point votre désaccord et joignez uniquement des copies : contrat, déclaration de sinistre, courriers, rapport ou observations d'expertise, devis, photographies et justificatifs. Selon l'ACPR, une réclamation écrite doit être accusée réception sous dix jours ouvrables sauf réponse dans ce délai, et recevoir une réponse écrite, claire et argumentée dans un délai maximal de deux mois.
ACPR – formuler une réclamation.
Modèle de mise en demeure après un refus d'indemnisation
[Prénom NOM]
[Adresse]
[N° contrat / N° sinistre]
[Assureur – service réclamations]
[Adresse]
[Ville], le [date]
Objet : contestation du refus d'indemnisation et mise en demeure – sinistre n° [référence]
Madame, Monsieur,
Par courrier du [date], vous avez refusé la prise en charge de mon sinistre au motif suivant : [reprendre précisément le motif].
Je conteste cette décision pour les raisons suivantes : [expliquer de manière factuelle en renvoyant aux clauses du contrat et aux pièces].
Je vous mets en demeure de réexaminer mon dossier et de me notifier, dans un délai de 15 jours, une décision motivée tenant compte de ces éléments et, si la garantie est acquise, de procéder à l'indemnisation prévue par le contrat.
À défaut de réponse satisfaisante, je me réserve la possibilité de saisir le médiateur compétent et d'exercer tout recours utile.
Veuillez agréer, Madame, Monsieur, l'expression de mes salutations distinguées.
[Signature]
Médiation, prescription et recours
Le médiateur peut être saisi après une réponse définitive insatisfaisante ou, selon l'ACPR, deux mois après l'envoi de votre première réclamation écrite en l'absence de réponse définitive. Gardez également à l'esprit la prescription : l'article L114-1 fixe en principe à deux ans de nombreuses actions dérivant du contrat d'assurance, sous réserve des règles de départ et exceptions prévues par le texte.
Code des assurances, article L114-1.
Demandez une motivation précise du refus
Un refus d'indemnisation doit être analysé à partir du contrat et du motif effectivement invoqué : exclusion, absence de garantie, franchise, plafond, déchéance, déclaration tardive ou discussion sur la cause du sinistre. Demandez à l'assureur d'indiquer par écrit la clause et les faits sur lesquels il s'appuie. Cela permet de vérifier si la clause est applicable à votre situation et d'éviter de contester un motif qui n'est pas celui retenu par l'assureur.
Si le désaccord porte sur l'évaluation du dommage plutôt que sur le principe de la garantie, la démarche peut être différente : expertise, contre-expertise ou discussion sur les justificatifs du montant. Séparez donc clairement le refus de garantie du simple désaccord sur le montant proposé.
Questions fréquentes
Un assureur peut-il refuser toute indemnisation ?
Oui si le contrat ne couvre pas le risque ou si une exclusion opposable s'applique, mais les exclusions doivent respecter les conditions prévues par le Code des assurances.
Une exclusion doit-elle être visible dans le contrat ?
Les clauses de nullité, déchéance ou exclusion ne sont valables que si elles sont mentionnées en caractères très apparents, selon l'article L112-4.
Puis-je demander une contre-expertise ?
Depuis le 28 mai 2026, l'assureur doit informer l'assuré de son droit de solliciter, à ses frais, une contre-expertise effectuée par l'expert de son choix.
Faut-il envoyer directement une mise en demeure ?
Commencez généralement par demander les motifs précis du refus et saisir le service réclamations. La mise en demeure devient utile lorsque le désaccord est suffisamment documenté.
Quand saisir le médiateur ?
Après une réponse définitive insatisfaisante ou, en tout état de cause, deux mois après l'envoi d'une réclamation écrite sans réponse définitive, selon l'ACPR.
Voir aussi : retard d'indemnisation et absence de réponse à une réclamation.
Comment envoyer un recommandé ?
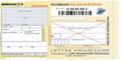 Pour envoyer votre lettre de résiliation par courrier recommandé avec accusé de réception, sans vous déplacer, suivez les étapes suivantes :
- personnalisez votre lettre depuis le formulaire
- effectuez le règlement (à partir de 7,49€, sans abonnement)

Informations vérifiées le lundi 28 septembre 2026.
Résiliation en ligne
Nos Services
Nos dossiers
- La lettre recommandée
- Mise en demeure
- Formalités Décès
- Numéros surtaxés
- Le motif légitime
- Droit de rétractation
- La loi Chatel
- La loi Hamon
- Les frais de résiliation
- Le prélèvement
- Le code IMEI
- Les frais bancaires
- La contravention
Résiliation en ligne
Suivi 24h/24
Modèles
Prêts à l'emploi
Valeur juridique
Paiement sécurisé
Courrier recommandé