Comment clôturer un compte bancaire ?
Un compte courant peut être fermé à tout moment, mais il faut sécuriser les paiements encore en circulation et organiser le versement du solde. La démarche dépend aussi du type de compte et des modalités prévues par votre banque.
Informations vérifiées par la rédaction de Resilier.fr le .
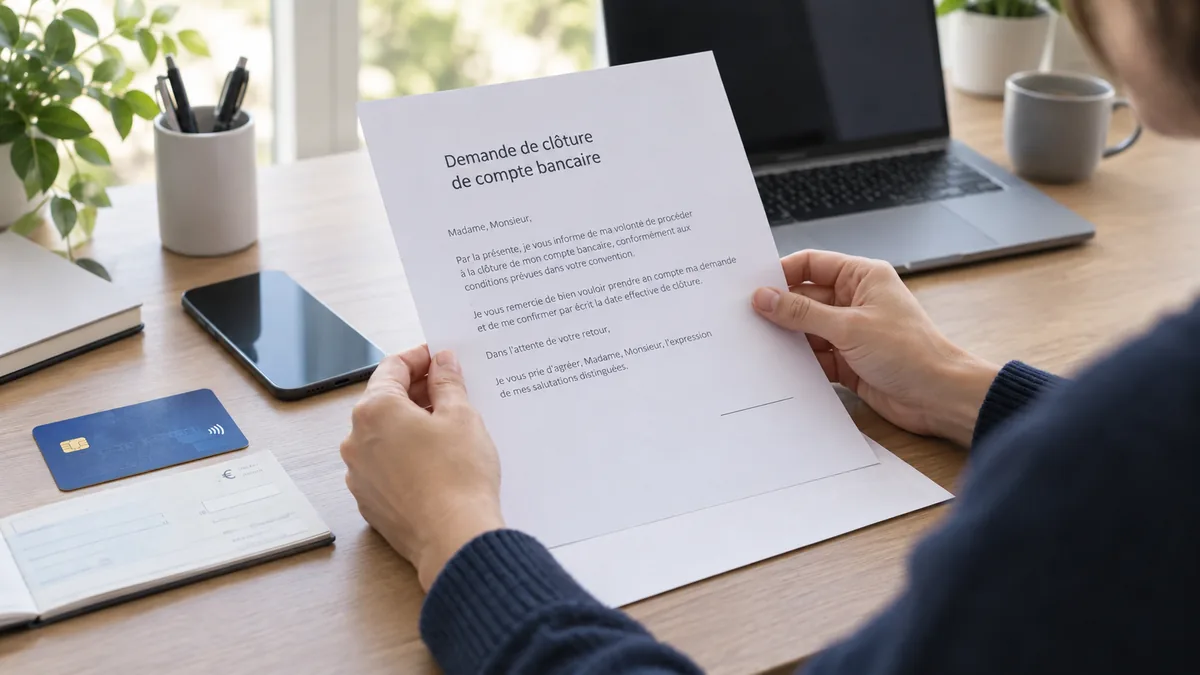
Pourquoi choisir le recommandé ? Il permet de conserver une preuve datée de l'envoi et du contenu de votre demande, utile en cas de contestation sur la date ou la prise en compte de la clôture.
Fermer un compte courant : les étapes à suivre
La clôture ne consiste pas simplement à ramener le solde à zéro. Tant que la convention de compte n'est pas résiliée et que la banque n'a pas clôturé le compte, des opérations peuvent encore être enregistrées.
- Ouvrez le nouveau compte si vous changez de banque et récupérez son RIB.
- Déplacez les opérations récurrentes : salaire, pension, remboursements, loyers, énergie, télécoms, assurances et autres prélèvements.
- Faites le point sur les opérations déjà engagées : chèques émis, paiements par carte différés, prélèvements annoncés et virements programmés.
- Demandez la clôture par le canal prévu dans votre convention : agence, messagerie sécurisée, courrier ou autre support accepté par la banque.
- Indiquez où verser le solde créditeur et conservez la confirmation de clôture ou, à défaut, la preuve de votre demande.
À éviter : ne retirez pas tout l'argent trop tôt. Un chèque ou un paiement présenté après l'épuisement du solde peut provoquer un incident alors que le compte est encore en cours de clôture.
La clôture d'un compte bancaire est-elle gratuite ? Quel délai ?
Depuis le 28 mai 2026, l'article L312-1-7 du Code monétaire et financier prévoit que la clôture de tout compte de dépôt ou compte sur livret appartenant à une personne physique ou morale est gratuite.
Pour un compte de dépôt, le client peut résilier la convention à tout moment. Si la convention prévoit un préavis à son initiative, ce préavis ne peut pas dépasser 30 jours.
Ces règles ne doivent pas être étendues automatiquement à tous les placements. Un PEA, un compte-titres, un PEL, un CEL ou d'autres produits d'épargne peuvent avoir leurs propres règles de transfert, de clôture, de frais ou de fiscalité.
Chèques, carte bancaire et opérations en cours
Un chèque est valable pendant 1 an et 8 jours à compter de sa date de création. Avant la clôture, vérifiez donc les chèques qui n'ont pas encore été débités et laissez la provision nécessaire pour les payer.
Après la clôture, un chèque présenté sans provision peut être rejeté et entraîner une procédure d'incident de paiement. La Banque de France recommande de faire le point avec l'établissement sur les chèques encore en circulation.
Pour la carte et le chéquier, suivez les instructions de votre banque concernant leur restitution ou leur destruction et cessez de les utiliser dès que la clôture est engagée.
Changer de banque : utiliser la mobilité bancaire
Le service d'aide à la mobilité bancaire est gratuit pour les particuliers. Après signature d'un mandat, la banque d'arrivée récupère auprès de la banque de départ les informations nécessaires pour faire basculer les prélèvements valides et virements récurrents identifiés.
Le dispositif vise les comptes de dépôt ou de paiement, individuels ou joints sous certaines conditions. Les produits d'épargne, crédits et contrats d'assurance ne sont pas transférés de la même manière.
Point de vigilance : la mobilité ne signifie pas que l'ancien compte est automatiquement fermé. Vous devez indiquer si vous souhaitez le transfert du solde et la clôture. Les opérations qui ne se présentent qu'une fois par an peuvent aussi échapper à l'identification automatique.
En cas de clôture après mobilité, l'ancienne banque doit en outre vous informer pendant 13 mois de la présentation de certaines opérations sur le compte clos, selon les règles du dispositif.
Fermer un compte joint ou un compte indivis
La clôture d'un compte joint doit être demandée conjointement par tous les cotitulaires. La séparation ou le divorce ne ferme pas automatiquement le compte.
Si un cotitulaire ne souhaite plus que le compte fonctionne sous la signature de chacun, il peut dénoncer le compte joint. Service-Public indique qu'une dénonciation par un seul cotitulaire doit être adressée en recommandé avec accusé de réception à la banque et à chacun des autres cotitulaires. Le compte fonctionne ensuite comme un compte indivis : les actes de gestion nécessitent l'accord de tous.
Pour un compte indivis, la clôture suppose également l'accord de l'ensemble des cotitulaires, sauf situation particulière décidée judiciairement.
Quelle démarche utiliser selon votre banque ?
Les banques peuvent accepter plusieurs canaux de clôture : agence, messagerie sécurisée, formulaire, courrier ou procédure spécifique. Consultez en priorité votre convention de compte et les instructions actuelles de votre établissement.
| Banque | Guide | Point à vérifier |
|---|---|---|
| La Banque Postale | Clôturer un compte La Banque Postale | Canal accepté et centre / interlocuteur indiqué pour votre compte. |
| BforBank | Clôturer un compte BforBank | Procédure actuelle dans l'espace client. |
| BNP Paribas | Clôturer un compte BNP Paribas | Agence gestionnaire et opérations en circulation. |
| BoursoBank / Boursorama | Clôturer un compte Boursorama / BoursoBank | Procédure prévue dans l'espace client. |
| Caisse d'Épargne | Clôturer un compte Caisse d'Épargne | Caisse régionale et agence de rattachement. |
| Banque Populaire | Clôturer un compte Banque Populaire | Banque régionale et agence de rattachement. |
| Carrefour Banque | Clôturer un compte Carrefour Banque | Nature exacte du produit détenu. |
| Crédit Agricole | Clôturer un compte Crédit Agricole | Caisse régionale et agence gestionnaire. |
| Crédit Mutuel | Clôturer un compte Crédit Mutuel | Caisse locale et procédure de votre fédération. |
| Floa | Clôturer un produit Floa | Vérifiez s'il s'agit d'un compte, d'une carte ou d'un crédit. |
| Hello bank! | Clôturer un compte Hello bank! | Procédure actuelle depuis l'espace client. |
| LCL | Clôturer un compte LCL | Agence gestionnaire et moyens de paiement. |
| Monabanq | Clôturer un compte Monabanq | Canal de demande actuellement accepté. |
| N26 | Clôturer un compte N26 | Procédure dans l'application ou l'espace client. |
| Société Générale / SG | Clôturer un compte Société Générale / SG | Agence ou canal numérique prévu par le contrat. |
Autres banques et adresses conservées comme repères
À vérifier avant tout envoi : les banques font évoluer leurs marques, centres de traitement et procédures. Les coordonnées ci-dessous sont des repères historiques. Privilégiez l’adresse indiquée dans votre convention de compte, votre espace client ou le site officiel de votre banque.
Allianz Banque
Service Client
TSA 55 555
92919 Paris La Défense Cedex
AXA Banque
TSA 86104
95901 Cergy Pontoise
BRED Banque Populaire
Service Relations Clientèle
18, quai de la Rapée
75604 Paris
Banque Populaire
Adressez en priorité la demande à votre agence / banque régionale.
Caisse d'Épargne
Adressez en priorité la demande à votre agence / caisse régionale.
Nickel
Société Nickel
1 Place des Marseillais
94220 Charenton-le-Pont
Crédit Agricole
Adressez en priorité la demande à votre agence / caisse régionale.
Crédit Coopératif
Service Réclamation et Relation Client
12 Boulevard Pesaro
BP 211
92002 Nanterre Cedex
Crédit du Nord
Ancienne marque du réseau fusionné avec Société Générale ; reportez-vous désormais aux coordonnées SG correspondant à votre compte.
Macif / Socram Banque
2 rue du 24 février
CS 90000
79092 Niort Cedex 09
Natixis
30 avenue Pierre Mendès-France
75013 Paris
Cortal Consors
Ancienne marque : les comptes historiques avaient été transférés vers BNP Paribas / Hello bank! ; vérifiez l'établissement qui tient aujourd'hui votre compte.
Carte bancaire, décès et produits d'épargne : ne pas tout confondre
La fermeture d'un compte courant entraîne la fin des moyens de paiement rattachés à ce compte, mais la démarche n'est pas identique lorsqu'on souhaite seulement supprimer une carte ou lorsqu'un décès est survenu.
- Résilier seulement une carte bancaire : utile si vous conservez le compte mais ne souhaitez plus la carte.
- Décès et compte bancaire : le fonctionnement du compte dépend notamment du type de compte et de la succession.
- Modèles de lettres bancaires : compte courant, compte joint, livret A, PEA et autres situations.
Livret A, LDDS, LEP, PEL, CEL, PEA ou compte-titres : vérifiez les règles propres au produit avant d'engager une clôture. Certains produits ne se transfèrent pas, d'autres peuvent être transférés sous conditions, et les conséquences fiscales ne sont pas les mêmes.
Questions fréquentes sur la clôture d'un compte bancaire
Peut-on fermer un compte courant à tout moment ?
Oui. Le titulaire peut résilier la convention de compte de dépôt à tout moment. Si la convention prévoit un préavis, il ne peut pas dépasser 30 jours.
La clôture d'un compte bancaire est-elle gratuite ?
Depuis le 28 mai 2026, l'article L312-1-7 du Code monétaire et financier prévoit la gratuité de la clôture de tout compte de dépôt ou compte sur livret.
Le recommandé est-il obligatoire pour fermer un compte bancaire ?
Pas nécessairement. Suivez le formalisme prévu par votre convention et les canaux acceptés par votre banque. Le recommandé avec avis de réception est surtout utile pour conserver une preuve datée de la demande et de son contenu.
Faut-il laisser de l'argent sur le compte avant sa fermeture ?
Oui si des chèques, paiements par carte, prélèvements ou autres opérations sont encore susceptibles d'être débités. Conservez une provision suffisante jusqu'à leur passage.
Combien de temps un chèque peut-il encore être encaissé ?
Un chèque est valable pendant 1 an et 8 jours à compter de sa date de création. Faites donc le point sur les chèques non débités avant la clôture.
Faut-il l'accord de tous les cotitulaires pour fermer un compte joint ?
Oui. La clôture doit être demandée par l'ensemble des cotitulaires. Un cotitulaire peut toutefois dénoncer seul le compte joint ; son fonctionnement devient alors indivis selon les modalités applicables.
La mobilité bancaire ferme-t-elle automatiquement l'ancien compte ?
Non. La mobilité peut inclure une demande de clôture, mais le transfert du solde et la fermeture de l'ancien compte ne sont effectués que si vous les demandez.
Mettre le solde à zéro suffit-il à fermer le compte ?
Non. Un compte soldé reste ouvert tant que la convention n'est pas résiliée et que l'établissement ne l'a pas clôturé. Des opérations ou frais peuvent donc encore apparaître.
Sources officielles
- Légifrance — article L312-1-7 du Code monétaire et financier : gratuité de la clôture d'un compte de dépôt ou compte sur livret.
- Légifrance — article L312-1-1 du Code monétaire et financier : résiliation et préavis maximal de 30 jours.
- Banque de France — compte bancaire individuel et clôture.
- Banque de France — aide à la mobilité bancaire.
- Banque de France — le chèque et les précautions en cas de clôture du compte.
- Service-Public — compte bancaire joint et dénonciation.
- Société Générale — fusion juridique des réseaux Société Générale et Crédit du Nord au 1er janvier 2023.